

 Haber Tarihi
Oct 08,2026 12:54
Veri merkezlerinin sayısı artarken riskler de büyüyor
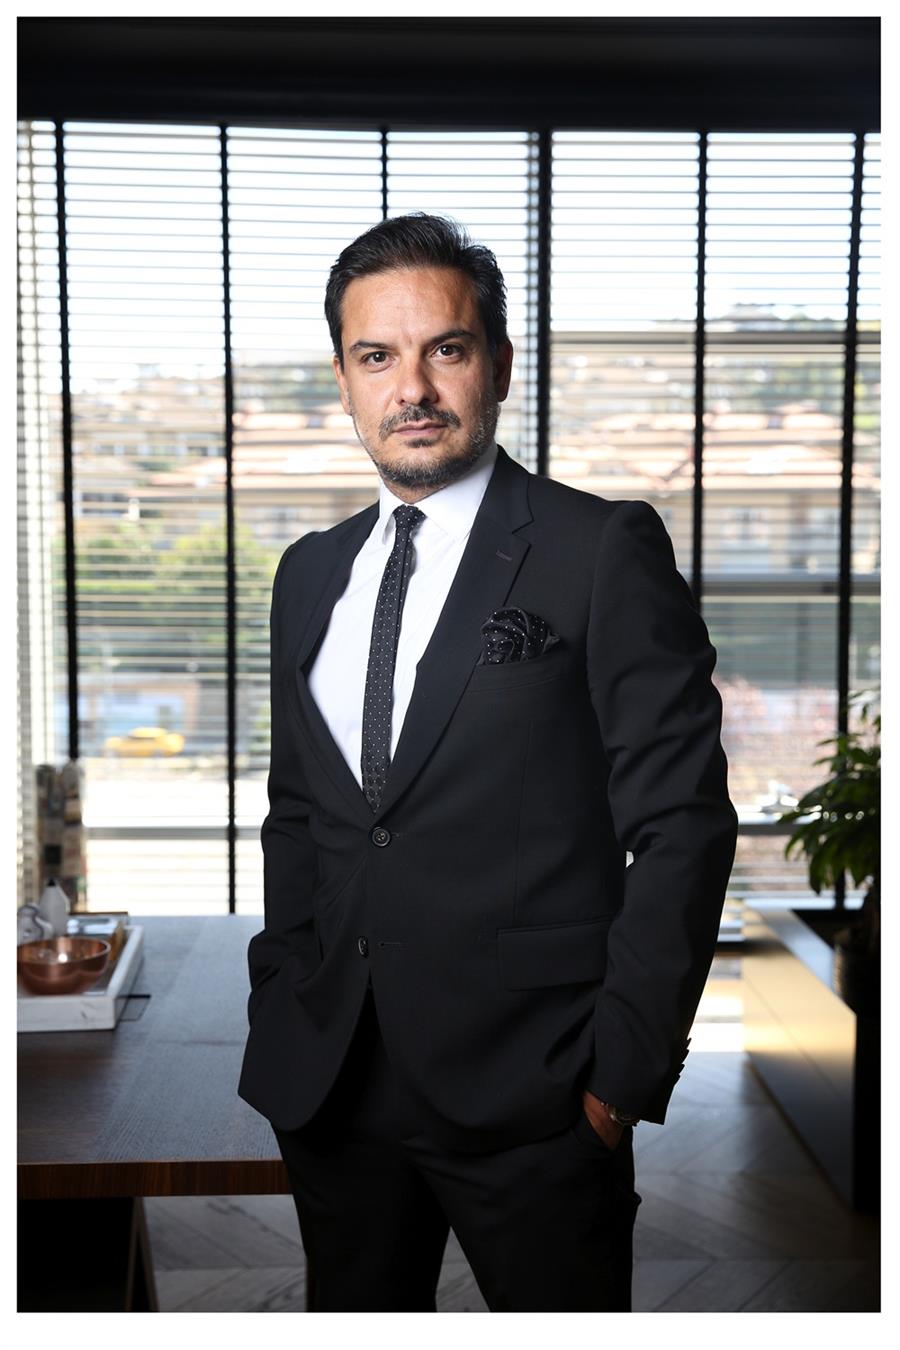
“Yapay zekâ, bulut bilişim ve dijitalleşmenin hız kazanmasıyla birlikte veri merkezleri dünyanın en kritik altyapı yatırımları arasına giriyor. Ancak milyarlarca dolarlık teknoloji yatırımlarını barındıran bu tesisler; yangın, elektrik kesintisi, soğutma sistemi arızaları ve doğal afetlerin yanı sıra siber saldırılar ve hizmet kesintileri gibi birbirini tetikleyebilen çok katmanlı risklerle karşı karşıya kalabiliyor. IBS Sigorta ve Reasürans Brokerliği CEO’su Murat Çiftçi, veri merkezlerinde risk yönetiminin yalnızca fiziksel varlıkların sigortalanmasıyla sınırlı ele alınamayacağını belirterek, iş durması, gelir kaybı, siber riskler ve üçüncü taraf sorumluluklarının da bütüncül bir sigorta programı içinde değerlendirilmesi gerektiğine dikkat çekti.”
Dijital ekonominin büyümesiyle birlikte veri merkezlerinin taşıdığı
stratejik önem de artıyor. Çok sayıda kurumun verisini, dijital operasyonlarını
ve kritik uygulamalarını aynı altyapı üzerinde barındıran bu tesislerde meydana
gelebilecek bir olay, yalnızca veri merkezi işletmecisini değil, buradan hizmet
alan çok sayıda şirketin operasyonlarını da etkileyebiliyor.
Bu nedenle veri merkezi risk yönetimi, klasik bir tesisin risk
yönetiminden farklı bir yaklaşım gerektiriyor. Yangın ve doğal afet gibi fiziki
risklerin yanında enerji sürekliliği, jeneratör ve güç sistemleri, soğutma
altyapısı, kritik ekipman arızaları, siber güvenlik ve hizmet sürekliliğinin
birlikte değerlendirilmesi gerekiyor.
“Veri merkezlerinde küçük bir aksaklık zincirleme sonuçlar doğurabilir”
IBS Sigorta ve Reasürans Brokerliği CEO’su Murat Çiftçi, veri merkezlerini
diğer ticari ve endüstriyel tesislerden ayıran en önemli unsurlardan birinin
operasyonların kesintisiz sürdürülmesi gerekliliği olduğunu belirterek şunları
söyledi:
“Bir veri merkezinde fiziksel hasarın boyutundan bağımsız olarak hizmetin
kesintiye uğraması çok daha geniş bir ekonomik etki yaratabilir. Elektrik
altyapısındaki bir sorun, soğutma sisteminin devre dışı kalması veya kritik bir
ekipmanın arızalanması sunucuların çalışmasını etkileyebilir ve bunun sonucunda
hizmet verilen şirketlerin operasyonlarında da kesinti yaşanabilir. Dolayısıyla
burada yalnızca binanın veya ekipmanın değerine değil, bir olayın
yaratabileceği zincirleme sonuçlara bakmak gerekiyor.”
Veri merkezlerinde özellikle kesintisiz güç kaynakları, jeneratörler,
batarya sistemleri ve yoğun enerji tüketen teknolojik ekipmanlar veri
merkezi yangın riski açısından dikkatle değerlendirilmesi gereken alanların
başında geliyor. Bunun yanında sıcaklık ve nem seviyesinin belirli sınırlar
içinde tutulmasını sağlayan soğutma sistemlerinde meydana gelebilecek arızalar
da kritik teknoloji altyapısının zarar görmesine veya hizmetin kesintiye
uğramasına neden olabiliyor.
Fiziki hasardan daha büyük maliyet: İş durması ve hizmet kesintisi
Veri merkezlerinde riskin finansal boyutunun yalnızca zarar gören ekipmanın
yenilenme maliyeti üzerinden hesaplanamayacağını belirten Çiftçi, iş durması
teminatının bu tesisler açısından kritik önem taşıdığını söyledi:
“Bir olay sonrasında hasar gören ekipmanın bedeli hesaplanabilir. Ancak veri
merkezinin birkaç saat veya birkaç gün hizmet verememesinin yaratacağı finansal
kayıp çok daha büyük olabilir. Bu nedenle fiziki hasar teminatı ile iş durması
riskinin birbirinden bağımsız değil, birbirini tamamlayan yapılar olarak ele
alınması gerekiyor. Sigorta programı oluşturulurken olası bir kesintinin
süresi, gelir üzerindeki etkisi, hizmet bağımlılıkları ve operasyonun yeniden
ayağa kaldırılması için gerekli süre doğru analiz edilmeli.”
Veri merkezlerinde yaşanabilecek bir kesintinin finansal etkileri, fiziksel
hasarın çok ötesine geçebiliyor. İş durması teminatı, poliçe şartları
doğrultusunda, fiziksel bir hasar nedeniyle faaliyetlerin kesintiye
uğramasından doğan kayıplara karşı koruma sağlayabiliyor. Ancak her kesinti
otomatik olarak teminat kapsamına girmiyor. Bu nedenle poliçe oluşturulurken
kapsamın, limitlerin, bekleme sürelerinin, istisnaların ve teminatı devreye
sokan koşulların dikkatle değerlendirilmesi gerekiyor.
Siber risk ile fiziksel risk artık birbirinden ayrı düşünülemez
Veri merkezlerinin aynı zamanda büyük miktarda kritik verinin ve dijital
operasyonun merkezinde bulunması, siber riskleri de sigorta programının temel
unsurlarından biri haline getiriyor.
Çiftçi, siber güvenlik sigortası ile fiziksel varlık sigortalarının
birbirinin alternatifi olmadığını, farklı risk alanlarını tamamlayan yapılar
olarak değerlendirilmesi gerektiğini belirterek şöyle devam etti:
“Bir veri merkezinin karşı karşıya olduğu risk artık yalnızca fiziksel veya
yalnızca dijital olarak sınıflandırılamıyor. Bir siber saldırı hizmet
kesintisine neden olabilir; teknolojik altyapıda yaşanan bir sorun ise
müşterilerin sistemlerine erişimini etkileyebilir. Bu nedenle siber riskler,
fiziki hasar, iş durması ve sorumluluk risklerinin birbiriyle nasıl etkileşime
girdiğinin bütüncül olarak değerlendirilmesi gerekiyor. Asıl mesele poliçe
sayısını artırmak değil, farklı poliçeler arasında teminat boşluğu oluşmasını
önleyecek doğru yapıyı kurmak.”
Özellikle ticari siber güvenlik sigortası kapsamında veri ihlali,
siber olay müdahale giderleri, sistemlerin yeniden devreye alınması ve siber
olaylardan kaynaklanan iş kesintisi gibi başlıkların; veri merkezinin faaliyet
modeli ve mevcut diğer poliçeleriyle birlikte değerlendirilmesi önem taşıyor.
Standart poliçeler her veri merkezi için yeterli olmayabilir
Veri merkezlerinin yatırım büyüklüğü, kullandıkları teknoloji, enerji
altyapısı, müşteri profili ve hizmet modellerinin birbirinden farklı olması
nedeniyle tek tip bir veri merkezi sigortası yaklaşımının her işletmenin
ihtiyacını karşılamayabileceğine dikkat çeken Çiftçi, doğru risk analizinin
önemini vurguladı:
“Veri merkezlerinde sigorta programı oluşturulurken önce tesisin nasıl
çalıştığını anlamak gerekiyor. Kritik ekipmanlar neler, enerji hangi
kaynaklardan sağlanıyor, yedekleme sistemleri nasıl yapılandırılmış, soğutma
altyapısında hangi bağımlılıklar var, olası bir kesinti ne kadar sürede telafi
edilebilir ve üçüncü taraflara karşı hangi yükümlülükler bulunuyor? Bu
soruların yanıtları sigorta programının yapısını doğrudan etkiliyor.”
Bu kapsamda mal varlığı ve makine kırılması gibi fiziksel risklere yönelik
çözümlerin yanı sıra iş durması, elektronik ekipman, siber riskler ve üçüncü
taraf sorumluluklarının da işletmenin faaliyet yapısına göre birlikte
değerlendirilmesi gerekiyor. Büyük ölçekli ve yüksek bedelli yatırımlarda ise
ihtiyaç duyulan kapasitenin oluşturulmasında uluslararası sigorta ve reasürans
piyasalarına erişim önem kazanıyor.
Türkiye’de veri merkezi yatırımları yeni sigorta ihtiyaçlarını
beraberinde getirecek
Türkiye’de veri merkezi yatırımlarının gelişmesiyle birlikte sigorta
sektöründe de bu alana yönelik daha özel risk analizleri ve teminat yapılarının
önem kazanacağını belirten Çiftçi, önümüzdeki dönemde teknoloji altyapısının
sigortalanmasının daha stratejik bir alan haline geleceğini ifade etti:
“Veri merkezi yatırımları büyüdükçe sigorta ihtiyacının da yalnızca yatırım
bedelinin korunması üzerinden değerlendirilmemesi gerekiyor. Bu tesislerin
ekonomik değeri, kesintisiz hizmet verebilme kabiliyetleriyle doğrudan
bağlantılı. Dolayısıyla gelecekte iş durması, siber risk, kritik ekipman,
sorumluluk ve hizmet kesintisi gibi alanların daha fazla ön plana çıkacağını
düşünüyoruz.”
IBS Sigorta ve Reasürans Brokerliği olarak veri merkezi yatırımlarının risk
profillerini bütüncül olarak değerlendirdiklerini belirten Çiftçi, sözlerini
şöyle tamamladı:
“IBS olarak veri merkezi işletmecilerinin ve yatırımcılarının fiziksel,
operasyonel ve dijital risklerini birlikte analiz ediyoruz. Mevcut sigorta
programlarındaki teminat, limit ve olası koruma boşluklarını değerlendiriyor;
ihtiyaçlara uygun sigorta ve reasürans alternatiflerinin yapılandırılması için
danışmanlık sunuyoruz. UIB ile birlikte sahip olduğumuz uluslararası pazar
erişimimiz sayesinde özellikle yüksek bedelli ve kompleks teknoloji
yatırımlarında farklı kapasite ve teminat alternatiflerini değerlendirerek
müşterilerimizin sürdürülebilir risk yönetimi yaklaşımı oluşturmasına destek
oluyoruz.”